كيف تتغير ربحية البنوك السعودية مع دورة أسعار الفائدة؟ بنك الجزيرة نموذجاً
ارتفاع أسعار الفائدة قد يدعم أرباح البنوك عبر زيادة عوائد التمويل، لكنه قد يضغط على نمو الائتمان ويرفع تكلفة الودائع ومخاطر التعثر، ما يجعل التأثير النهائي مرتبطًا بهيكل البنك والاقتصاد.
يبدو للوهلة الأولى أن ارتفاع أسعار الفائدة مفيد للبنوك لأنها تستطيع فرض عائد أعلى على القروض. لكن الواقع أكثر تعقيداً، لأن البنك يدفع أيضاً مقابل الودائع ومصادر التمويل ويواجه تغيراً في الطلب على الائتمان. لذلك يعتمد أثر الفائدة في الربحية على هيكل الميزانية وسرعة إعادة تسعير الأصول والخصوم.
ارتفاع الفائدة قد يبطئ الائتمان
القروض الأعلى تكلفة تقلل قدرة بعض الأفراد والشركات على الاقتراض. هذا قد يبطئ نمو محفظة التمويل حتى إذا تحسن الهامش على القروض القائمة. البنك يحتاج إلى الموازنة بين السعر والحجم. لذلك لا يمكن تفسير سهم بنك الجزيرة من نمو محفظة التمويل وحده؛ فالعبرة بجودة الائتمان والعائد الذي تحققه تلك المحفظة بعد احتساب المخاطر.
اقرأ أيضاً: أكبر جزيرة في العالم
عند تقييم سعر السهم يفيد النظر إلى نمو التمويل والودائع وهوامش الدخل وجودة الأصول معاً. تحسن الهامش لفترة قصيرة قد لا يكون كافياً إذا تباطأ النمو أو ارتفعت المخصصات. الصورة الكاملة أهم من اتجاه الفائدة وحده.
هامش الفائدة هو نقطة البداية
يحقق البنك جزءاً كبيراً من دخله من الفرق بين العائد على الأصول التمويلية وتكلفة الأموال. عندما ترتفع الفائدة، قد ترتفع عوائد القروض بسرعة أكبر من تكلفة الودائع، فيتحسن الهامش. لكن هذه الفائدة يمكن أن تتراجع إذا بدأ العملاء يطالبون بعوائد أعلى على ودائعهم.
سرعة التغيير تختلف بين البنوك حسب مزيج العملاء والمنتجات. بنك يعتمد أكثر على ودائع منخفضة التكلفة قد يتفاعل بصورة مختلفة عن بنك يحتاج إلى مصادر تمويل أعلى سعراً. لذلك لا يمكن استخدام قاعدة واحدة للجميع.
جودة الائتمان تظهر متأخرة
الفائدة المرتفعة تزيد عبء التمويل على المقترضين، وقد يؤدي استمرارها إلى ارتفاع التعثر لدى بعض الشرائح. هذه المشكلة لا تظهر دائماً فور بداية دورة التشديد. لذلك تراقب البنوك جودة القروض وتبني مخصصات لمواجهة الخسائر المحتملة.
المستثمر يحتاج إلى متابعة القروض المتعثرة وتغطيتها والمخصصات. نمو الأرباح الذي يعتمد على انخفاض المخصصات قد يحمل دلالة مختلفة عن نمو ناتج عن تحسن النشاط الأساسي. تحليل مصدر الربح مهم بقدر الرقم النهائي.
البنوك السعودية تتأثر أيضاً بالنشاط الاقتصادي والاستثمارات والإنفاق والمشروعات الجديدة. نمو قطاعات الأعمال والسكان يمكن أن يزيد الطلب على التمويل والخدمات المصرفية. لهذا لا يمكن فصل البنك عن الاقتصاد الذي يعمل فيه.
اقرأ أيضاً: أصغر جزيرة في العالم
الاستثمار في أسهم البنوك يحتاج إلى قراءة الميزانية وجودة الأصول والفائدة والنمو معاً. أداء الماضي لا يضمن استمرار الاتجاه، ويمكن أن تتغير الربحية مع الدورة الاقتصادية. هذا المحتوى تعليمي ولا يمثل توصية بشراء أو بيع السهم.
خفض الفائدة ليس سلبياً بالضرورة
عندما تبدأ الفائدة في الانخفاض قد تتعرض الهوامش لبعض الضغط، لكن الطلب على التمويل يمكن أن يتحسن. كما قد يستفيد العملاء من انخفاض تكلفة خدمة الدين، وهو ما يدعم جودة الائتمان. التأثير النهائي يعتمد على سرعة الحركة والوضع الاقتصادي.
إذا جاء الخفض بسبب تباطؤ اقتصادي حاد، قد يكون نمو الائتمان ضعيفاً رغم انخفاض التكلفة. أما خفض الفائدة في اقتصاد متماسك فيمكن أن تكون آثاره مختلفة. السياق الاقتصادي ضروري للتفسير.
مقالات ذات صلة
أكبر 10 مزارع في العالم وأين تقع
يستعرض المقال أكبر المزارع والمشروعات الزراعية في العالم وفق المساحة المتداولة في المصادر المنشورة، مع توضيح مواقعها ومساحاتها التقريبية وطبيعة أنشطتها، والفرق بين المزارع المتصلة ومجموعات المشروعات الزراعية.
أشهر 10 شخصيات كرتونية في التاريخ
يستعرض المقال أشهر 10 شخصيات كرتونية في التاريخ، مع التعريف بأصولها وأعمالها وأبرز أسباب انتشارها عالميًا. وتشمل القائمة ميكي ماوس، وتوم وجيري، وباغز باني، وسبونج بوب، وسكوبي دو، ودونالد داك، وويني ذا بوه، وهومر سيمبسون، وسنوبي، وبوكيمون بيكاتشو، مع تسليط الضوء على تأثير هذه الشخصيات في صناعة الترفيه والثقافة الشعبية.
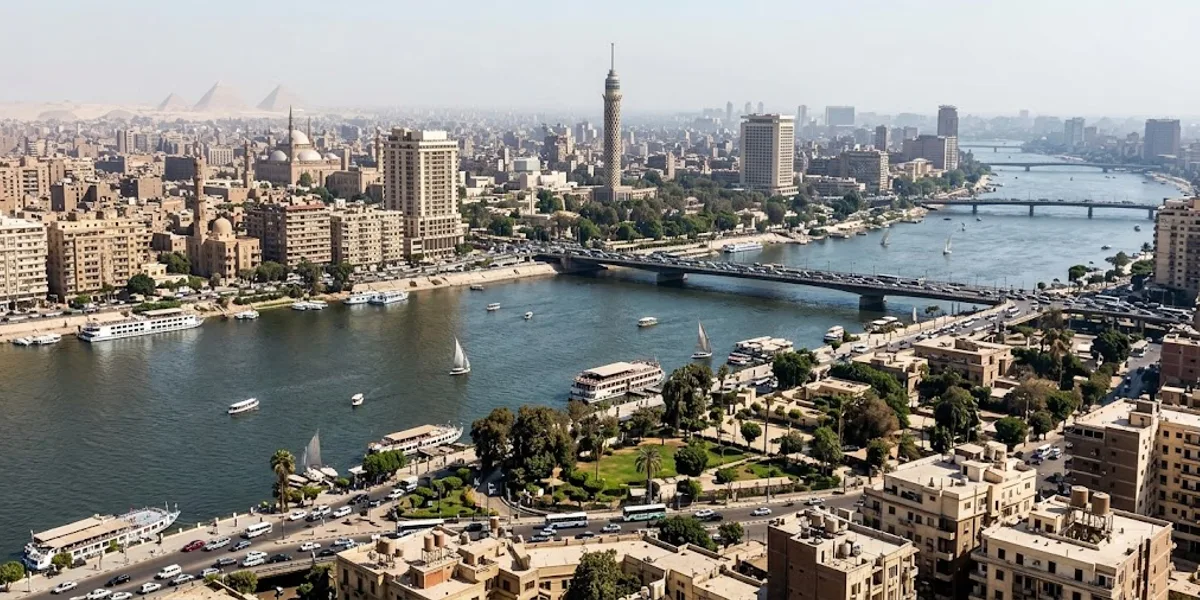
ما أكبر مدينة في أفريقيا من حيث عدد السكان والمساحة؟
تتصدر القاهرة كثيرًا من تصنيفات المدن الأفريقية من حيث عدد السكان، بينما تُعد كينشاسا من أكبرها مساحةً وفق حدودها الإدارية، مع اختلاف الترتيب بحسب طريقة احتساب المدن.
الأكثر قراءة
التعليقات (0)
لا توجد تعليقات بعد. كن أول من يعلق!